
Фьючерс — это договор, в котором заранее зафиксированы цена актива и день расчёта. Торгуют самим договором: его можно купить и продать в любой день до этой даты. У фьючерсов Мосбиржи, с которыми я работаю (Si — доллар, BR — нефть Brent, GOLD — золото), сам актив в конце никто не получает: биржа считает разницу и переводит её деньгами. Купил договор — это лонг, выигрываешь, когда цена растёт. Продал — шорт, выигрываешь, когда она падает. Новичков подводит другое: деньги по фьючерсу двигаются не в последний день, а после каждого торгового дня.
Я инженер-нефтяник из Самары, на срочном рынке с 2014 года. Цифры в статье — из карточек контрактов на сайте биржи на субботу, 10 октября 2026 года (по выходным на срочном рынке тоже идут торги). ГО и сборы биржа пересматривает, так что к декабрю часть чисел устареет.
Что такое фьючерс и что лежит в одном контракте
Si — это 1 000 долларов США, цена в рублях за эту тысячу; расчётная цена последнего клиринга на 10 октября — 86 162. BR — десять баррелей нефти Brent, цена в долларах за баррель: у ноябрьского BR-11.26 расчётная цена 104,62. GOLD — одна тройская унция золота, цена тоже в долларах: у декабрьского GOLD-12.26 она 4 239,8. По карточкам биржи все три контракта расчётные. Нефтянику странно торговать нефтью, которой в руках никогда не будет, но на бирже это обычная работа: разницу цен с меня списывают или мне начисляют, а бочки никто не возит.
Если вы не квалифицированный инвестор, срочный рынок откроют после теста у брокера: правило действует с 1 октября 2021 года. Меня оно обошло: Банк России разъяснил, что сделка с фьючерсом до этой даты освобождает от теста на фьючерсы, а мои сделки идут с 2014-го. Остальным тест придётся пройти.
Гарантийное обеспечение (ГО): сколько денег нужно под фьючерс
Чтобы открыть позицию по Si, 86 тысяч рублей не нужны. Нужно ГО — гарантийное обеспечение: сумма, которую биржа блокирует на счёте под возможные убытки. Деньги никуда не уходят, но пока позиция открыта, вывести их нельзя. На первом своём контракте в 2014 году я принял ГО за комиссию и полдня искал, куда пропали деньги. Они лежали заблокированные.
В карточке биржи ГО стоит двумя строками: базовое и «с учётом категории клиента». Категорию присваивает брокер: КНУР — начальный уровень риска, КСУР — стандартный, КПУР — повышенный, КОУР — особый. Для КНУР и КСУР биржа применяет повышенные ставки риска, и их ГО выше; у КПУР и КОУР оно такое же, как в базовой строке. Свою категорию я смотрю в кабинете у брокера. В таблице — ГО продавца на 10 октября.
| Контракт | Что внутри | ГО продавца, базовое, ₽ | ГО продавца, КСУР, ₽ |
|---|---|---|---|
| Si-12.26 | 1 000 долларов | 13 706 | 24 638 |
| BR-11.26 | 10 баррелей Brent | 19 082 | 34 246 |
| GOLD-12.26 | 1 тройская унция золота | 33 308 | 60 521 |
Рублёвую стоимость BR и GOLD я пересчитал по курсу 84,9048 из спецификации контракта: 88 827 и 359 979 рублей. Для Si базовое ГО — около 16 % стоимости контракта, для КСУР — около 29 %; у BR 21,5 и 39 %, у GOLD 9,3 и 17 %. Доля у каждого своя: ГО зависит от того, насколько актив скачет. Это и есть плечо: по Si при базовом ГО оно примерно 1 к 6, при КСУР — 1 к 3,5. Задаёт его биржа, а не вы. Комиссий две: биржевой сбор за сделку на 10 октября — 3,98 рубля с контракта Si, 11,72 с BR и 47,51 с GOLD, плюс комиссия брокера.
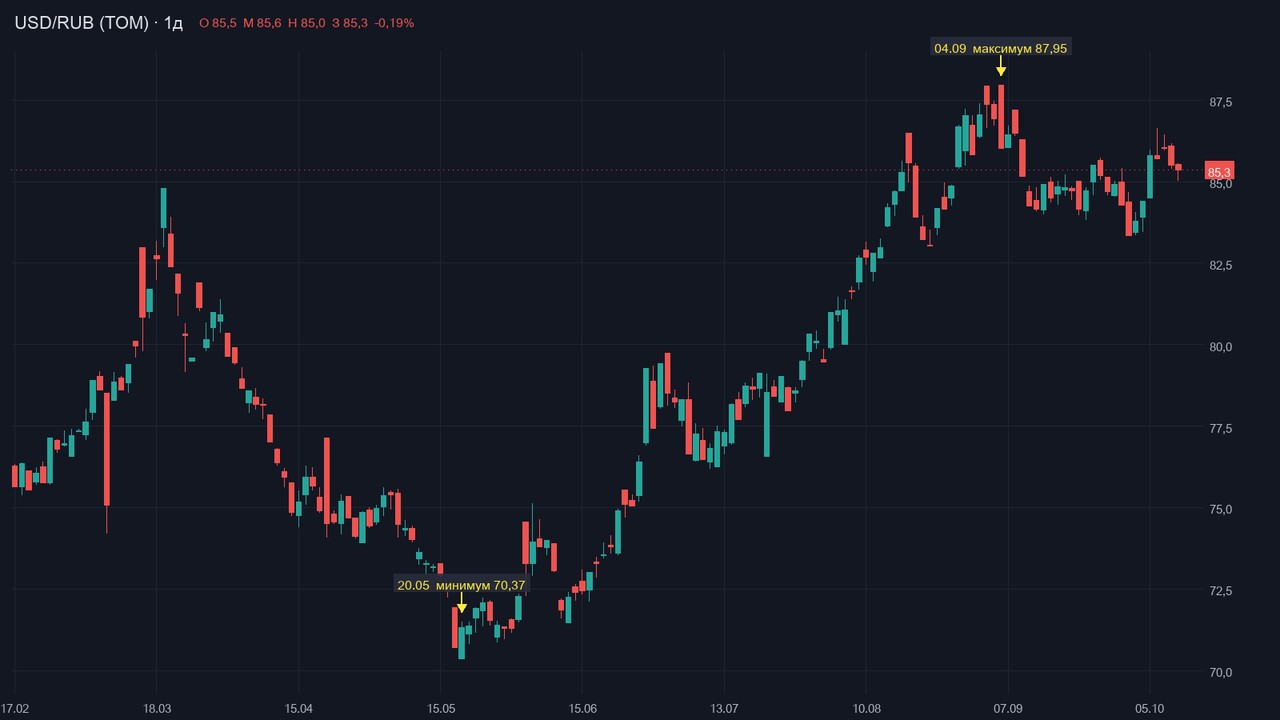
Для масштаба беру доллар. С 17 февраля по 9 октября он ходил от 70,37 (20 мая) до 87,95 (4 сентября). Разница 17,58 рубля — это 17 580 рублей на одном контракте Si, больше базового ГО: убыток по фьючерсу может перерасти залог.
Вариационная маржа: как фьючерс считает прибыль и убыток каждый день
Вариационная маржа — прибыль или убыток по позиции за торговый день. Цена выросла: лонгу начислили, шорту списали; упала — наоборот. Деньги настоящие, не бумажные: убыток съедает свободные средства на счёте, прибыль их прибавляет. С 23 марта 2026 года промежуточный клиринг отменён: торги идут без остановки, позиции переоцениваются один раз в сутки, в клиринговую сессию с 23:50 до 00:30, а деньги по этой переоценке проходят на следующий торговый день в 20:00 — так порядок описывает сама биржа. Раньше посреди дня была клиринговая пауза, и первые недели новой схемы я всё ждал её.
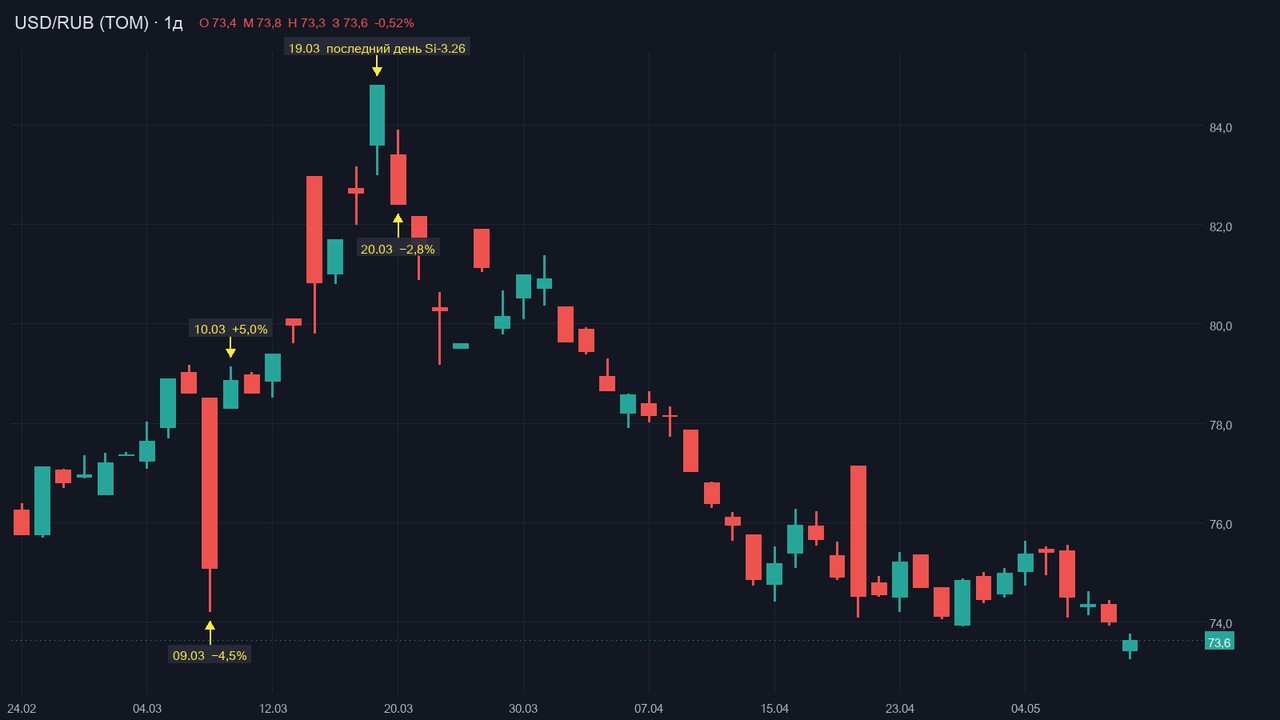
Живой пример из марта, ещё по старой схеме. 9 марта 2026 года доллар на споте закрылся на 75,08 против 78,60 накануне: минус 4,5 % за день. У меня была короткая позиция по Si на два контракта, и за этот день на счёт пришло около 7 000 рублей (по 3 522 с контракта). 10 марта доллар вернулся к 78,86, и я отдал 7 565. Итог двух дней — минус 520 рублей, а нервов потрачено заметно больше. Считал по споту USD/RUB_TOM: фьючерс шёл рядом, но в отчёте брокера суммы отличались на сотню-другую рублей.
Под эти два контракта базовое ГО по ставкам 10 октября — 27 412 рублей. За 9 марта через счёт прошла четверть этой суммы, на следующий день — чуть больше четверти. Если денег не хватает, чтобы покрыть убыток, их приходится доложить, а когда доложить нечем, брокер вправе закрыть позицию сам: это записано в брокерском договоре, у каждого по-своему.
Экспирация фьючерса: у каждого контракта есть последний день
У Si четыре контракта в год — март, июнь, сентябрь, декабрь; последний день — третий четверг месяца, у ближайшего Si-12.26 это 17 декабря 2026 года. Расчётная цена — курс доллара, который ЦБ установил в последний день торгов (он вступает в силу со следующего дня), умноженный на 1 000. BR живёт по месяцам: BR-11.26 торгуется до 2 ноября. GOLD — по кварталам: у декабрьского последний день 18 декабря. Час экспирации у Si и BR — 19:00, у GOLD — 14:00. Тогда позиция сама закрывается по расчётной цене, и разница приходит или уходит деньгами.
Чтобы остаться в позиции, переношу её: за пару дней до конца закрываю старый контракт и открываю следующий. На этом теряются спред и комиссия, поэтому переношу, только если позиция мне действительно нужна.
Март хорошо показывает, чем важен срок. Последний день Si-3.26 был 19 марта, и в тот день доллар закрылся на мартовском максимуме, 84,80; на следующий день он потерял 2,8 %. Шорт в Si-3.26 закрылся по курсу ЦБ, установленному 19-го, а на падении 20-го заработал бы только тот, кто успел перейти на июньский контракт.
Вечные фьючерсы: чем они отличаются от обычных
У обычного фьючерса есть дата, и к ней цена сходится с ценой базового актива: в последний день расчёт идёт по курсу ЦБ или по биржевой цене, разойтись им некуда. У «вечного» даты нет, держать его можно сколько угодно. Чтобы цена контракта не уезжала от цены актива, действует фандинг — платежи между покупателем и продавцом. Если вечный фьючерс дороже актива, покупатели платят продавцам; если дешевле — наоборот.
«Вечные» есть и на Мосбирже. По описанию самой биржи, это однодневные контракты, срок которых каждый день автоматически переносится на день вперёд; на её странице 13 октября указано 36 таких контрактов. Фандинг на бирже рассчитывают раз в день, кроме выходных, по среднему отклонению цены вечного фьючерса от цены базового актива, а начисляют или списывают его в клиринг с 23:50 до 00:30 как часть вариационной маржи. Закрыл позицию до клиринга — фандинг не платишь и не получаешь. Один из таких контрактов, GLDRUBF, — грамм золота: базовое ГО по нему на 10 октября 1 264 рубля при цене около 11 440, это около 11 %, а биржевой сбор — 1,51 рубля.
В крипте «вечные» контракты устроены по той же идее, а правила у каждой площадки свои; я там не торгую и деталей не знаю. Часть «вечных» контрактов самой Мосбиржи, например на индексы цифровых валют, доступна только квалифицированным инвесторам — так сказано на странице биржи. Для меня разница прикладная: правила срочного рынка биржи заданы документами, которые можно открыть и прочитать, а на криптоплощадке их пишет сама площадка.
Что я проверяю в карточке перед сделкой
Перед сделкой открываю карточку контракта на сайте биржи и сверяю четыре строки:
- ГО для моей категории клиента и то, что требует брокер.
- Дату и час экспирации.
- Биржевой сбор плюс комиссию брокера.
- Расчётную цену последнего клиринга: от неё считается вариационная маржа за день.
Последний день Si-12.26, 17 декабря, записан у меня на листке над верстаком: за пару дней до него решу, переносить позицию или нет.
Комментарии
Чтобы участвовать в обсуждении, или .