
В пятницу, 23 октября, совет директоров Банка России решает, что делать с ключевой ставкой. Сейчас она 14 %. Большинство экспертов ждут, что ставку оставят как есть: инфляция в начале октября разогналась выше 7 %. Для вкладчика это значит, что ставки по вкладам пока останутся в районе 11,75–13 % в крупных банках, но ждать, что они вырастут, не стоит, — дальше они будут понемногу снижаться. Для заёмщика пауза значит, что кредиты и рыночная ипотека дешевле в ближайшие месяцы не станут. Ниже — какие есть прогнозы, что сделать с вкладом и кредитом до решения и как посчитать налог на проценты.
У меня в конце октября заканчивается полугодовой вклад, открытый весной под 15 %. Таких процентов уже нет, и вопрос, куда переложить деньги, стоит прямо сейчас. Я прочитала, что за последние два дня говорили экономисты в «Новых Известиях», RB.ru и «Росбалте», и свела всё в одно место.
Где ставка сейчас и почему 23 октября важное заседание
Ставку снижали всю первую половину года: с 16 % в начале 2026 года до 14 % в июле. 11 сентября ЦБ впервые за долгое время сделал паузу и оставил 14 %. Заседание 23 октября — опорное: вместе с решением ЦБ опубликует новый среднесрочный прогноз, то есть покажет, какой видит ставку на ближайшие годы. Решение объявят в 13:30 по Москве.
Главная проблема — инфляция. В сентябре цены выросли на 6,35 % за год, а к 12 октября, по оценке эксперта «Сравни.ру» Магомеда Гамзаева, уже на 7,22 % — выше верхней границы прогноза самого ЦБ на этот год. Подтолкнула её индексация тарифов ЖКУ. Инфляционные ожидания людей тоже выросли: в сентябре 14,2 % на год вперёд против 13,7 % в августе (данные приводит Лариса Арбатова из «Финстар Капитал»).
Три сценария и кто на что ставит
| Сценарий | Кто так считает | Довод |
|---|---|---|
| Пауза, 14 % | Большинство: Пётр Щербаченко (Финуниверситет) — вероятность 95 %, Данила Ладнюк (D1 Capital) — 70 %, Олег Солнцев (ЦМАКП), Алексей Корнев (Альфа-Капитал) | Инфляция выше прогноза, ожидания растут, снижать рано, а повышать — бить по слабой экономике |
| Повышение до 14,25 % | Александр Осин (АКБФ) | Инфляция после тарифов выше 7 %, без ужесточения до прогноза 6–7 % не дойти |
| Снижение до 13,5 % | Никита Лысенок (ВШЭ) | Ускорение цен в основном разовое, промышленность остывает, реальная ставка около 7 п. п. |
На конец года прогнозы тоже осторожные. Главный экономист «Ингосстрах-Инвестиций» Александр Иванов называет базовым сценарием 14 % до конца 2026-го и допускает снижение на 0,25 п. п. в декабре. Ладнюк ждёт 13,5–14 % и считает 13 % к Новому году маловероятными.
Что будет с вкладами
По данным ЦБ, которые приводят «Новые Известия», в первой декаде октября средняя максимальная ставка в десяти крупнейших банках была 13,06 %. По срокам так:
| Срок вклада | Средняя максимальная ставка в топ-10 банков |
|---|---|
| до 3 месяцев | 12,55 % |
| от 3 до 6 месяцев | 12,87 % |
| больше года | 11,75 % |
То, что длинные вклады дешевле коротких, — подсказка от самих банков: они ждут, что ставки дальше пойдут вниз, и не хотят надолго платить много. Ладнюк в разговоре с RB.ru сказал, что вкладчики первыми почувствуют снижение ключевой ставки: проценты по вкладам банки режут уже через несколько недель после решения ЦБ, а кредиты дешевеют с задержкой в три-шесть месяцев.
Щербаченко советует фиксировать двузначную доходность, пока она есть, и считает, что лучшее сочетание ставки и гибкости сейчас дают вклады на три-шесть месяцев. Второй вариант — разделить деньги: то, что может понадобиться скоро, — на короткий срок, остальное — на год и дольше, чтобы зафиксировать ставку до того, как она упадёт. Я так и сделаю: половину — на полгода, половину — на год.
Что будет с кредитами и ипотекой
При ставке 14 % банки не снизят проценты по кредитам заметно, пока ЦБ не даст сигнал на снижение. Бизнес, по словам Лысенка, сейчас берёт кредиты под 18–20 % и откладывает вложения. Для людей ситуация та же: потребительский кредит и рыночная ипотека дешевле в ближайшие месяцы не станут, а даже если ЦБ начнёт снижать ставку, кредиты отреагируют только через несколько месяцев.
- Если кредит нужен не срочно, лучше подождать сигнала ЦБ: при снижении ставки через полгода условия будут мягче.
- Если кредит уже взят под высокий процент, его можно будет рефинансировать позже, когда ставки упадут. Смотрите, нет ли в договоре запрета или комиссии за досрочное погашение.
- Если есть и вклад, и дорогой кредит, обычно выгоднее гасить кредит: проценты по нему выше, чем по любому вкладу.
Что будет с рублём и ценами
На рубль решение повлияет косвенно. Олег Солнцев из ЦМАКП объясняет: высокая ставка сдерживает спрос, в том числе на импорт, и людям с компаниями нужно меньше валюты — это поддерживает рубль. Но гарантировать курс одно решение ЦБ не может. Цены от решения 23 октября изменятся нескоро: по оценке Ладнюка, ставка влияет на инфляцию через три-шесть кварталов, то есть не раньше конца 2027 года.
Итог для себя я записала так: вклад сейчас фиксировать, не дожидаясь пятницы, кредитов без нужды не брать, рубль не угадывать. Если после 23 октября ЦБ удивит, допишу эту статью. Про то, как на прошлые решения ЦБ реагировали биржа и доллар, на Зрачке есть отдельный разбор Олега Сазонова.
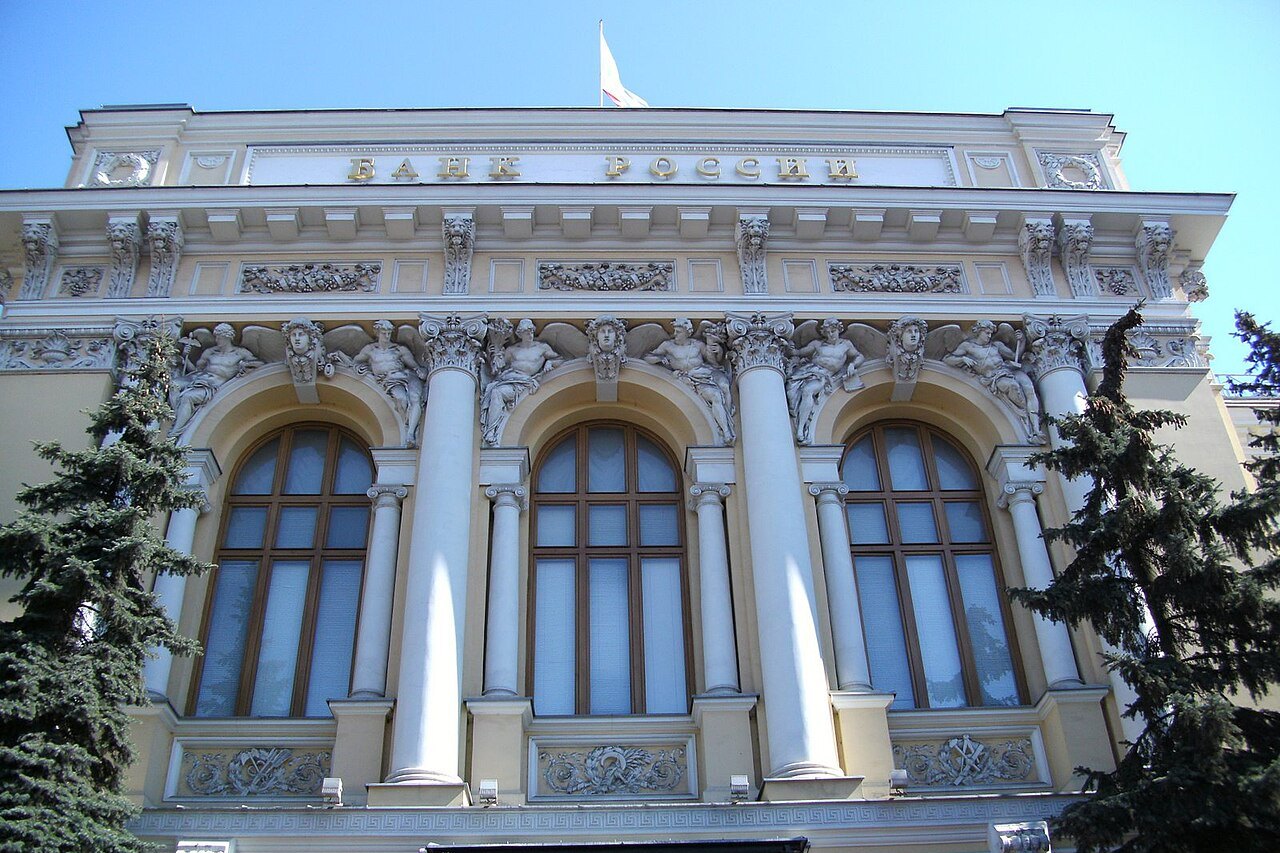
Фото на обложке: здание Банка России на Неглинной улице в Москве, автор Ludvig14, Wikimedia Commons, CC BY-SA 4.0, кадрировано. Фото Эльвиры Набиуллиной: пресс-служба Государственной думы, Wikimedia Commons, CC BY 4.0.
Комментарии
Чтобы участвовать в обсуждении, или .