
ИИС-3 — индивидуальный инвестиционный счёт нового типа: договор на него можно заключить с 1 января 2024 года. Минимальный срок для договоров 2024–2026 годов — 5 лет, для договоров 2027 года — 6, дальше по году добавляется, до 10 лет. Вычет на взнос — до 400 000 ₽ в год, при ставке 13 % это 52 000 ₽ к возврату. Доход по счёту не облагается НДФЛ в пределах 30 млн ₽, если договор дожил до срока. Одновременно можно иметь до трёх ИИС. С 1 января 2026 года при банкротстве брокера, который вступил в систему возмещения, по ИИС-3 выплатят до 1,4 млн ₽. Сверяла с Налоговым кодексом в редакции от 4 августа 2026 года и с законом «О рынке ценных бумаг».
Спросила Лариса из соседнего кабинета, мы вместе сдаём квартальную отчётность. В пятницу, 9 октября, в обед она показала мне рассылку из банка про ИИС-3 и сказала: «Даш, ты же в налогах понимаешь, что тут правда?» Я понимаю в НДФЛ, а не в бирже, поэтому ответила: «Дай посмотрю в законе». Ушло два вечера и полпачки стикеров.
Какой минимальный срок у ИИС-3 в 2026 году?
Общее правило — десять лет, но для договоров 2024–2030 годов есть лестница. Она записана в пункте 4 статьи 219.2 НК РФ (в редакции закона 418-ФЗ от 17.11.2025). Срок считается с даты заключения договора, а не с первого взноса.
| Год заключения договора | Минимальный срок |
|---|---|
| 2024–2026 | 5 лет |
| 2027 | 6 лет |
| 2028 | 7 лет |
| 2029 | 8 лет |
| 2030 | 9 лет |
| 2031 и позже | 10 лет |
Бухгалтерская мелочь: договор от 30 декабря 2026 года даёт 5 лет, договор от 12 января 2027 года уже 6.
Менять лестницу пока не собираются: по новостям, 9 июня замминистра финансов Иван Чебесков на конференции НАУФОР сказал, что сроки ИИС-3 пересматривать не планируют (пересказ СМИ, документа не нашла).
Сколько вернут за взнос и при чём тут 400 000 ₽?
Вычет на взнос — подпункт 3 пункта 1 статьи 219.2: берутся деньги, внесённые на ИИС-3 за год. Предел общий: вычеты по ИИС-3, договорам долгосрочных сбережений, пенсионным договорам с НПФ и добровольному страхованию жизни вместе не больше 400 000 ₽ за налоговый период (пункт 2, подпункт 1).
Пример на условных цифрах. Лариса получает 90 000 ₽ в месяц: за год 1 080 000 ₽, НДФЛ 13 % — 140 400 ₽. Внесёт на ИИС-3 400 000 ₽ — вычет 52 000 ₽. Внесёт 500 000 ₽ — вернут те же 52 000 ₽, выше лимита не считают. Внесёт 200 000 ₽ — вернут 26 000 ₽.
Вычет уменьшает налоговую базу, поэтому вернуть можно не больше уплаченного НДФЛ. Если НДФЛ вы не платите, например живёте на налоге на профессиональный доход, как Алина из моего прошлого текста, возвращать нечего. Получают вычет через декларацию 3-НДФЛ или в упрощённом порядке (статья 221.1).
Что с налогом на доход и лимитом 30 млн ₽?
Это подпункт 4 пункта 1 статьи 219.2: от НДФЛ освобождается положительный финансовый результат по операциям на ИИС-3. Условия записаны в пункте 3: вычет дают при закрытии договора, если минимальный срок вышел, и не больше 30 млн ₽ по всем договорам, закрытым в одном налоговом периоде. Лимит привязан к году закрытия договоров.
Условный пример. Внесли 2 000 000 ₽, при закрытии на счёте 3 100 000 ₽. Результат — 1 100 000 ₽, налог 13 % составил бы 143 000 ₽, с вычетом его нет. Как результат считают по статье 214.9, я на пальцах не покажу.
Одна деталь меня насторожила. В подпункте 4 речь о доходах, «перечисляемых непосредственно на» ИИС. Дивиденды закон разрешает выводить на другой счёт (пункт 5 статьи 10.2-1 закона 39-ФЗ), и, как я читаю, выведенные дивиденды в освобождаемый результат не войдут. Разъяснений ФНС у меня нет.
Закроете раньше срока — налог, который вам не взяли из-за вычетов на взносы, придётся вернуть с пенями (пункт 2, подпункт 6), и освобождения дохода не будет. Исключения: расторжение по причинам, не зависящим от воли сторон, и перевод всех активов на другой, вновь открытый ИИС. Выводить деньги, не закрывая счёт, можно только на дорогостоящее лечение (пункт 9 статьи 10.2-1 закона 39-ФЗ).
Что за страховка до 1,4 млн ₽?
В новостях это страховка. В законе — «возмещение стоимости имущества»: пункт 9 статьи 10.2-1-1 закона 39-ФЗ прямо говорит, что глава 48 Гражданского кодекса о страховании к этим отношениям не применяется. Выплату делает общественно полезный фонд «Фонд гарантирования индивидуальных инвестиционных счетов», система появилась по закону 331-ФЗ от 31.07.2025. Условия по тексту статьи такие.
- Брокера или управляющую компанию признали банкротом, началось конкурсное производство.
- Шесть месяцев после этого ваше требование вернуть имущество с ИИС не удовлетворено.
- Если лицензию аннулировали раньше, брокер на тот момент был участником системы. Участие добровольное, о нём должны сообщить при заключении договора.
Выплата равна неудовлетворённым требованиям, но не больше 1,4 млн ₽ по всем ИИС, открытым вам одним брокером; у разных брокеров считают отдельно. Срок — до 12 месяцев с заявления, если в фонде хватает денег. От падения цен бумаг это не защищает. По пересказу «Интерфакса», закон применяют только к ИИС, открытым с 1 января 2024 года, и только к банкротствам после 1 января 2026 года; самой переходной нормы я не видела.
Сколько ИИС можно открыть и чем ИИС-3 отличается от старого?
Не больше трёх одновременно (пункт 2 статьи 10.2-1 закона 39-ФЗ). Сводка из моих выписок.
| Параметр | Старый ИИС (до 2024 года) | ИИС-3 (с 2024 года) |
|---|---|---|
| Минимальный срок | 3 года | 5 лет для договоров 2024–2026, дальше растёт до 10 |
| Вычет на взнос | до 400 000 ₽ в год (тип А) | до 400 000 ₽ в год, общий лимит с ПДС, НПФ и страхованием жизни |
| Освобождение дохода | без лимита суммы (тип Б) | до 30 млн ₽ в налоговом периоде закрытия |
| Оба вычета сразу | нельзя, нужно выбрать | ЦБ пишет, что ИИС-3 сочетает преимущества обоих типов; запрета на оба вычета в статье 219.2 я не нашла |
| Взносы | до 1 млн ₽ в год | без ограничения (Банк России, обзор за I квартал 2026) |
Про совмещение счетов. У старого ИИС в Налоговом кодексе своя ловушка: вычет на взнос положен, если за срок договора у вас не было других договоров ИИС (статья 219.1, пункт 3, подпункт 3; исключение — перевод всех активов). У ИИС-3 мягче: не должно быть больше двух других договоров одновременно (статья 219.2, пункт 2, подпункт 5). Как это применяет налоговая, не проверяла.
Кому ИИС-3 выгоден?
Отвечать «вам» или «не вам» я не буду: у меня нет ни лицензии, ни привычки. Скажу, при каких условиях вычеты вообще работают и чего они не покрывают.
- Вы платите НДФЛ. Вычету на взнос не из чего возвращаться, если налога нет.
- Деньги можно оставить на счёте весь срок, 5 лет и больше. Иначе налог за вычеты на взносы придётся вернуть с пенями.
- Вычет рыночный риск не покрывает: цены бумаг внутри счёта меняются каждый день.
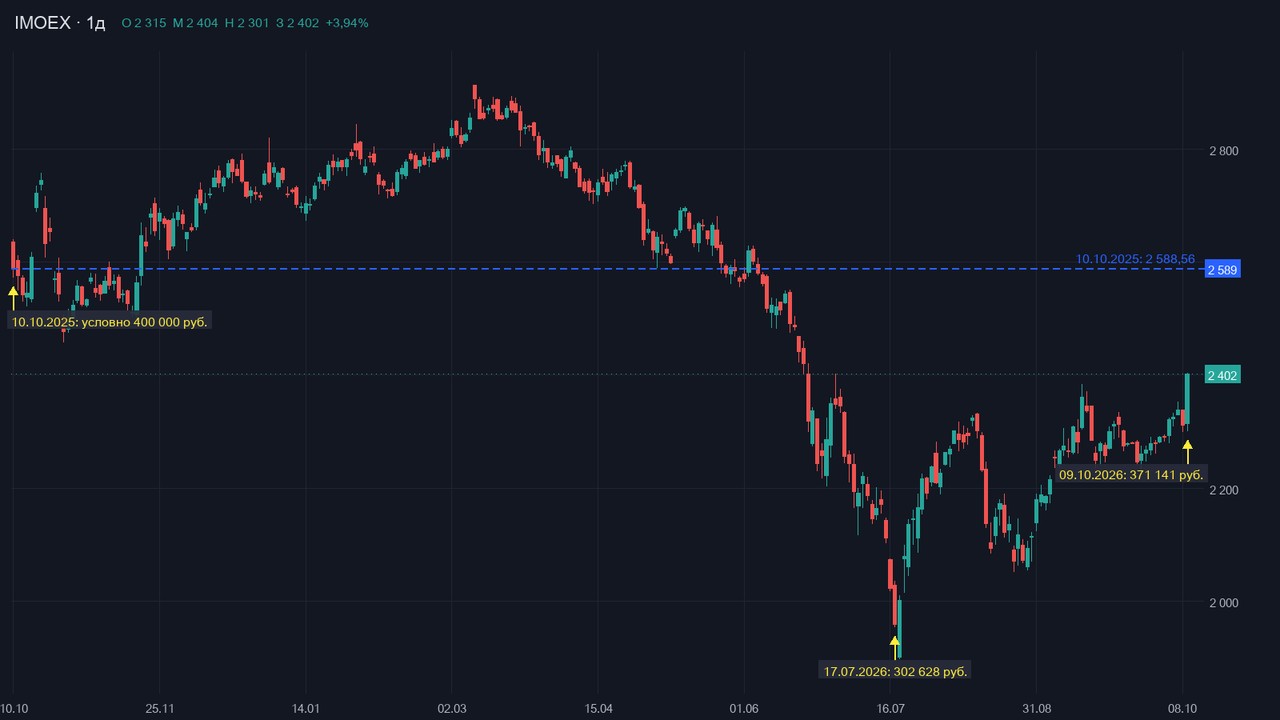
Последний пункт я проверила в рублях. Возьму индекс Мосбиржи как самый простой ориентир и условный взнос 400 000 ₽ в пятницу, 10 октября 2025 года, когда IMOEX закрылся на 2 588,56. Фонд, комиссии и дивиденды не учитываю.
| Дата | IMOEX | Условные 400 000 ₽ стали | С вычетом 52 000 ₽ |
|---|---|---|---|
| 10.10.2025 | 2 588,56 | 400 000 ₽ | — |
| 17.07.2026 | 1 958,43 | 302 628 ₽ | 354 628 ₽ |
| 09.10.2026 | 2 401,80 | 371 141 ₽ | 423 141 ₽ |
На минимуме закрытия 17 июля условные 400 000 ₽ превратились бы в 302 628 ₽, то есть на 97 372 ₽ меньше. Вычет в 52 000 ₽ закрыл бы чуть больше половины этой дыры. Если бы тот же взнос пришёлся на максимум закрытия 9 сентября 2025 года (2 935,96), на 17 июля от него осталось бы 266 820 ₽, минус 33,3 %. Договор живёт пять лет и дольше, а мой ряд — тринадцать месяцев.
Чего я не знаю: сохраняется ли срок, когда ИИС-3 переводят к другому брокеру. В пункте 2 статьи 219.2 про перевод написано, что вычеты не теряются, а про отсчёт срока прямого ответа я не нашла.
Комментарии
Чтобы участвовать в обсуждении, или .