
Пять индикаторов, которые мне советовали чаще остальных, — RSI, скользящие средние, MACD, полосы Боллинджера и объём, — я прогнал скриптом по свечам BTC: дневным и 4-часовым, с комиссией 0,1 % за сторону. Из двенадцати прогонов (шесть правил на двух таймфреймах) только три обогнали простое «купил и лежишь», и ни один не оторвался настолько, чтобы я отличил его от везения. Индикаторы для трейдинга — формулы поверх цены и объёма: новой информации они не добавляют, только пересчитывают то, что и так нарисовано на графике.
Всё началось с комментария под чужим постом: как зарабатывают на индикаторе RSI, «покупаешь на тридцати, продаёшь на семидесяти». Я пересказал это коту, кот зевнул. Я сисадмин и ни одну настройку в проде не меняю, пока не проверил на стенде, поэтому проверил. На бирже я торгую по мелочи и от этих сигналов не завишу, так что результат меня не обидел.
Какие индикаторы для трейдинга я проверял и как
- RSI, индекс относительной силы. Сравнивает средние приросты и падения за период, шкала от 0 до 100, обычно период 14, уровни 30 и 70.
- EMA, экспоненциальная скользящая средняя. Усреднение цены, в котором свежие свечи весят больше старых. Сигнал — пересечение двух средних.
- MACD. Разница двух EMA (12 и 26) и её сглаженная копия, сигнальная линия на 9. Сигнал — пересечение.
- Полосы Боллинджера. Средняя за 20 свечей и два коридора на расстоянии двух стандартных отклонений.
- Объём. Не формула, а колонка данных, но советуют и её: «пробой на объёме настоящий».
Данные — свечи BTCUSDT из моего файла, по ночь на 12 октября: дневные, 300 штук, с 16 декабря 2025 по 11 октября 2026, и 4-часовые, тоже 300, с 23 августа по 11 октября, то есть всего 50 дней. Последнюю, ещё не закрытую свечу я выкинул, осталось по 299. Правила проверки:
- сигнал берётся по закрытию свечи, сделка совершается по открытию следующей, иначе скрипт подглядывает в будущее;
- комиссия 0,1 % с каждой стороны (круглое число, у разных площадок оно своё), проскальзывания нет;
- только покупки и выходы в деньги, без плеча и шортов, весь депозит в каждую сделку;
- первые 50 свечей идут на разгон индикаторов и в зачёт не входят: окно на дневках с 4 февраля по 10 октября, на 4-часовых с 31 августа по 11 октября, по 249 свечей;
- настройки стандартные, после первого прогона не крутил, иначе это подгонка;
- сделку, оставшуюся открытой, оценил по последнему закрытию.
Мерка для сравнения — «купил на первой свече окна и лежишь». На дневках это плюс 9,3 % с просадкой 28,7 %, на 4-часовых плюс 6,8 % с просадкой 7,5 % (просадки считаю по закрытиям). Весь бэктест MACD — вот этот кусок на Python, остальные правила отличаются только условием входа и выхода:
import json, sys

FEE = 0.001                                      # 0,1 % за каждую сторону
rows = json.load(open(sys.argv[1]))[:-1]         # последняя свеча ещё не закрыта
close = [r[4] for r in rows]

def ema(x, n):
    k, out = 2 / (n + 1), []
    for v in x:
        out.append(v if not out else v * k + out[-1] * (1 - k))
    return out

macd = [a - b for a, b in zip(ema(close, 12), ema(close, 26))]
sig = ema(macd, 9)

cash, qty, trades = 1.0, 0.0, 0
for i in range(50, len(rows)):                   # первые 50 свечей — разгон
    up, was_up = macd[i-1] > sig[i-1], macd[i-2] > sig[i-2]
    if up and not was_up and qty == 0:           # MACD пересёк сигнальную снизу вверх
        qty, cash, trades = cash * (1 - FEE) / rows[i][1], 0.0, trades + 1
    elif was_up and not up and qty > 0:          # сверху вниз
        cash, qty = qty * rows[i][1] * (1 - FEE), 0.0

equity = cash + qty * close[-1] * (1 - FEE)
print(trades, 'сделок', round((equity - 1) * 100, 1), '%')
На выходе у скрипта 11 сделок и +10,9 % на дневках, 10 сделок и +6,3 % на 4-часовых.
Индикатор RSI: что считает и что показал
Автор RSI — Уэллс Уайлдер, в книге 1978 года. Уровни 70 и 30 принято читать так: выше 70 «перекуплен», ниже 30 «перепродан». У индикатора есть оговорки, о которых в комментарии не вспомнили: в сильном тренде осциллятор может долго оставаться в этих зонах, а лучше всего уровни работают, когда цена ходит в боковике.
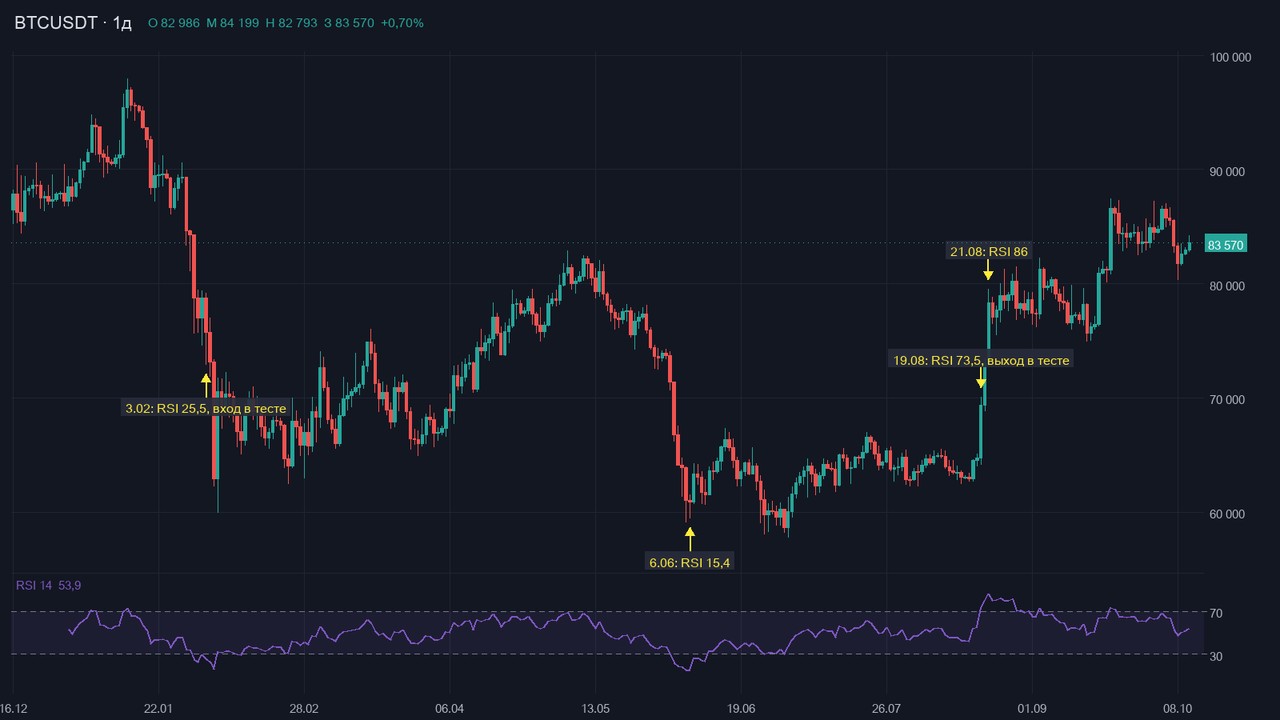
Что на дневках BTC. RSI(14) опускался ниже 30 в 16 дней из 299 тремя заходами: 31 января – 5 февраля, 12 февраля и 2–10 июня. Минимум 15,4 — 6 июня. Выше 70 он был 18 дней, 11 из них подряд, с 19 по 29 августа, максимум 86 — 21 августа. За десять дней после 19 августа цена выросла ещё на 12,8 %: с 69 338 до 78 236.
Правило «покупаю ниже 30, продаю выше 70» на дневках дало одну сделку. Первые сигналы были ещё 31 января, но те свечи ушли на разгон индикатора, и тест зашёл 4 февраля по 75 769 (RSI на закрытии 3 февраля — 25,5). Выход — 20 августа по 69 338, когда RSI наконец перевалил за 70. Минус 8,7 % после комиссии и 197 дней в позиции, внутри которых цена опускалась до 57 802, на 23,7 % ниже входа. На 4-часовых RSI был ниже 30 всего в четырёх свечах из 299: две сделки, +5,2 % и +0,9 % (вторая не закрыта), вместе +6,2 %. Это на 0,6 п. п. хуже «лежи».
EMA, MACD и полосы Боллинджера: три результата
EMA 20 против EMA 50: покупка, когда быстрая пересекает медленную снизу вверх, продажа — сверху вниз. На дневках две сделки: минус 1,7 % (16 апреля – 1 июня) и плюс 13,4 % (с 21 августа, не закрыта), вместе +11,5 %. Вторую открыло пересечение 21 августа по 73 022, а цена к тому дню уже выросла на 12,8 % с закрытия 18 августа (64 726). Опоздание — свойство скользящих. На 4-часовых три сделки, одна в плюс, итог −3,4 %.
MACD — это EMA 12 минус EMA 26 и сигнальная линия, EMA 9 от разницы; придумал его Джеральд Аппель в конце 1970-х. Покупка на пересечении снизу вверх, продажа сверху вниз. Дневки: 11 сделок, 4 в плюс, итог +10,9 % (без комиссий было бы +13,4 %). Одна сделка, с 19 августа по 3 сентября, дала около +19 %, без неё итог был бы −7,0 %. На 4-часовых: 10 сделок, 6 в плюс, +6,3 % (без комиссий +8,4 %). Четыре из шести плюсов не дотягивают до одного процента.
Боллинджер: средняя за 20 свечей и два стандартных отклонения вверх и вниз. В учебниках пишут, что полосы не стоит использовать отдельно, я использовал отдельно. Покупка на закрытии ниже нижней полосы, продажа на закрытии выше верхней. Дневки: две сделки, обе в минус, итог −12,8 %; вторая тянулась с 23 мая по 22 июля и дала −12,1 %. 4-часовые: пять сделок, три в плюс, +7,2 %. Это единственное правило на 4-часовых, которое обогнало «лежи», и то на 0,4 п. п. Без первой сделки (+5,0 % в начале сентября) итог был бы +2,1 %.
Объём: пробой с фильтром и без
Объём формулой не посчитаешь, поэтому проверял идею «пробой на объёме настоящий». Покупка, если закрытие выше максимума 20 предыдущих свечей и объём свечи больше полутора средних за 20 предыдущих; выход — закрытие ниже минимума 10 предыдущих. Числа 20, 10 и 1,5 я взял круглыми и не подбирал. Для сравнения тот же пробой без фильтра по объёму.
Дневки: с фильтром 3 сделки и +7,5 %, без фильтра 4 сделки и +6,8 %. Фильтр убрал мартовский вход (−6,8 %), но заодно заменил июльский вход (+16,1 %) августовским (+8,9 %), и выход у них один, 16 сентября. 4-часовые: с фильтром 2 сделки и +0,4 %, без фильтра 4 сделки и −2,5 %. Здесь фильтр убрал две убыточные сделки, −2,5 % и −0,5 %. Выводы из двух-четырёх сделок в строке не выдерживают.
Все результаты и контрольная группа
Дневки, окно с 4 февраля по 10 октября, комиссия учтена:
| Правило | Сделок (в плюс) | Итог | Макс. просадка |
|---|---|---|---|
| Просто держать BTC | — | +9,3 % | −28,7 % |
| RSI 30/70 | 1 (0) | −8,7 % | −28,7 % |
| EMA 20/50 | 2 (1) | +11,5 % | −10,6 % |
| MACD 12/26/9 | 11 (4) | +10,9 % | −12,8 % |
| Боллинджер 20/2 | 2 (0) | −12,8 % | −24,2 % |
| Пробой 20 + объём | 3 (2) | +7,5 % | −12,4 % |
| Пробой 20 без объёма | 4 (2) | +6,8 % | −12,4 % |
4-часовые, окно с 31 августа по 11 октября:
| Правило | Сделок (в плюс) | Итог | Макс. просадка |
|---|---|---|---|
| Просто держать BTC | — | +6,8 % | −7,5 % |
| RSI 30/70 | 2 (2) | +6,2 % | −4,2 % |
| EMA 20/50 | 3 (1) | −3,4 % | −6,2 % |
| MACD 12/26/9 | 10 (6) | +6,3 % | −3,9 % |
| Боллинджер 20/2 | 5 (3) | +7,2 % | −3,9 % |
| Пробой 20 + объём | 2 (1) | +0,4 % | −4,3 % |
| Пробой 20 без объёма | 4 (1) | −2,5 % | −6,0 % |
Чтобы понять, чего стоят эти проценты, для каждого правила я прогнал по 5 000 случайных расписаний: столько же сделок, те же сроки удержания, входы наугад, та же комиссия. При одной-двух сделках такое сравнение мало что значит, поэтому смотрю на семь правил, где сделок три и больше. На дневках MACD и оба пробоя оказались посередине: в 48, 45 и 47 процентах случайных прогонов результат вышел не хуже. На 4-часовых MACD и Боллинджер обогнали 82 и 87 процентов случайных расписаний, а EMA и пробой без объёма проиграли 89 и 83 процентам. Два результата выше 80 процентов из семи — это почти то, что даёт жребий: при семи проверках в среднем 1,4 таких результата выпадает сами собой.
Что осталось у меня на графике
Окно маленькое и странное: на дневках в него попали февральский обвал и августовский рост, на 4-часовых 41 день. Выводов про другие годы и другие рынки из этого не сделать. Сигналы по этим пяти индикаторам для сделок я использовать не стал: ни один не показал результата, который я отличил бы от жребия. На графике у меня теперь SMA 50 и объём, RSI висит как справочная цифра.
Скрипт отрабатывает за секунду. Дольше всего я возился с моментом сделки. Если купить по цене открытия той же свечи, по закрытию которой сигнал только что посчитан, у восьми правил из двенадцати результат становится лучше, а MACD на дневках вместо +10,9 % выдаёт +56,6 %.
Комментарии
Чтобы участвовать в обсуждении, или .