
Кредитное плечо — это когда вы открываете позицию больше, чем у вас денег. Ваши деньги лежат залогом, его называют маржой, а остальное на время одалживает брокер или площадка. При плече ×10 залога в 1 000 долларов хватает на позицию в 10 000. Если рынок идёт против вас и залог тает, брокер присылает маржин-колл: просит добавить денег или сократить позицию. Не успели, или предупреждения не было вовсе, — позицию закрывают принудительно, и это называется ликвидацией. На крипто-фьючерсах, где я торговал, звонков обычно не случалось: цена доходила до нужной отметки, и позиции просто не было.
Меня ликвидировали дважды. В первый раз я потерял сорок тысяч рублей, во второй — двести десять. Я сметчик, днём считаю запас прочности в чужих проектах, а на собственном депозите до второго раза этого не делал. Здесь обе истории, формула цены ликвидации и подсчёт по биткоину за 2026 год: как часто выбивало бы позицию при разных плечах.
Как работает кредитное плечо: пример на пальцах
Вносите 1 000 долларов и берёте ×10, позиция получается на 10 000. Биткоин вырос на 2 % — позиция принесла 200 долларов, это 20 % вашего залога. Упал на 2 % — минус те же 200. Цена ходит так же, как ходила бы без плеча. Меняется доля залога, которую съедает каждый процент: при ×10 один процент против вас — это десять процентов залога. Лонг здесь — покупка в расчёте на рост, шорт — продажа в расчёте на падение.
Маржин-колл и ликвидация: в чём разница
Маржин-колл — предупреждение. Брокер видит, что обеспечения на счёте не хватает под вашу позицию, и просит довнести деньги или закрыть часть. Ликвидация — то, что происходит, когда предупреждение не помогло: позицию закрывают без вашего согласия. Уровни, сроки и сам порядок у каждого брокера свои, они прописаны в регламенте и договоре. Цифр я не приведу: по документам не проверял. У меня на фьючерсах сообщение о ликвидации приходило уже задним числом.
Как считается цена ликвидации
Упрощённо, для позиции с изолированной маржой (под неё отдан только её залог, а не весь счёт): у лонга цена ликвидации равна цене входа × (1 − 1/плечо + m), у шорта — цене входа × (1 + 1/плечо − m). Здесь m — ставка поддерживающей маржи, я взял 0,5 %. У площадок свои ставки, они зависят от размера позиции, к тому же есть комиссии и «цена маркировки», так что у вашего счёта число выйдет другим. Формула нужна как прикидка: насколько далеко от входа стоит ликвидация.
Посчитал в таблице для входа по 83 569,5. Это цена биткоина около 00:05 по Москве в ночь на понедельник, 12 октября, последняя в моих данных.
| Плечо | Ликвидация лонга | Ликвидация шорта | Запас хода |
|---|---|---|---|
| ×2 | 42 203 | 124 936 | 49,5 % |
| ×5 | 67 273 | 99 866 | 19,5 % |
| ×10 | 75 630 | 91 509 | 9,5 % |
| ×20 | 79 809 | 87 330 | 4,5 % |
| ×50 | 82 316 | 84 823 | 1,5 % |
Расстояние от входа до ликвидации я называю запасом хода. При ×20 он 4,5 %, при ×50 — 1,5 %. А средний дневной размах биткоина в 2026 году, от минимума суток до максимума, — 3,3 %. При ×50 ликвидация лежит ближе, чем обычный дневной шум.
Что показывают данные 2026 года
Взял дневные свечи с 1 января по 11 октября, 284 дня (последняя свеча неполная, данные до ночи на 12 октября), и проверил простую вещь. Допустим, вы входите в лонг на открытии дня и стопа нет. Сколько раз цена в тот же день дошла бы до ликвидации? При ×5 — ни разу. При ×10 — 2 раза, в шорте 1. При ×20 — 16 дней в лонге и 20 в шорте. При ×50 — 122 дня в лонге, это 43 % всех дней, и 102 в шорте.
Растяну срок: вошли в лонг на открытии любого дня и держите неделю без стопа. Ликвидация случилась бы в 3,6 % таких окон при ×5, в 8,6 % при ×10 и в 35,6 % при ×20. За месяц цифры такие: ×3 — 6,7 %, ×5 — 23,1 %, ×10 — 33,3 %, ×20 — 59,2 %. Окна пересекаются и друг от друга не независимы, это арифметика по прошлому, прогноза здесь нет. У шорта цифры другие. При ×20 неделя без стопа заканчивалась ликвидацией примерно в каждом третьем окне.
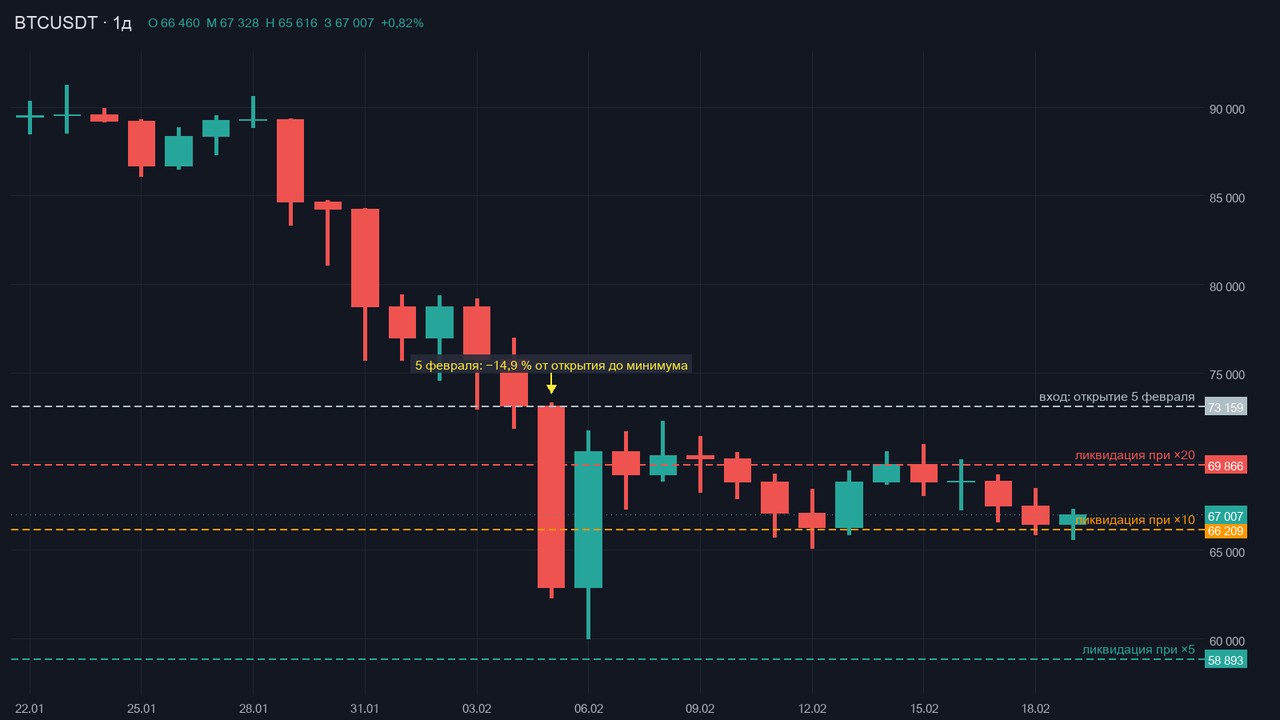
Самый показательный день — 5 февраля. Открытие 73 158,6, минимум суток 62 286,3, то есть −14,9 % за сутки, а на следующий день цена ходила от 60 000 до 71 744. Лонг от открытия при ×20 ликвидировался бы по расчёту на 69 866, при ×10 — на 66 209. При ×5 цена ликвидации 58 893, и в феврале рынок до неё не дошёл: минимум месяца 60 000. Правда, досиди я до конца июня, 25 июня биткоин опускался до 58 112, а это уже ниже. Меня в тот день в рынке не было, смотрел со стороны и думал, у скольких людей к вечеру закончился депозит.
Две мои ликвидации
Первая: ×50 и стоп «в голове»
Это был мой первый год. Сорок тысяч рублей, которые я откладывал на отпуск. Площадка давала плечо ×50, и я взял его, потому что давали. Зашёл в лонг на отскоке, стопа в заявке не было: я же сижу и смотрю, закрою руками. Пошёл налить чая. Запас хода при ×50 — 1,5 %, почти половина обычного дневного размаха биткоина. Вернулся с чашкой, открыл приложение и первым делом проверил, не глючит ли оно. Не глючило: на счёте ноль, сообщение о ликвидации в почте. Отпуск провёл дома.
Вторая: ×20, усреднение и три пополнения
Через два с лишним года я уже «умел». Плечо взял поменьше, ×20, стоп ставил. Только стоп однажды сработал, цена вернулась, и я решил, что рынок меня специально выбивает. В следующий раз стопа не поставил. Позиция пошла против, я докупил, то есть усреднил, чтобы цена входа стала лучше. Позиция выросла, а запас хода до ликвидации при том же залоге сократился. Тогда я стал докладывать залог из накоплений, трижды, чтобы ликвидацию «отодвинуть»: трижды сам себе устроил маржин-колл и сам же по нему заплатил. Деньги кончились раньше, чем цена развернулась. Ликвидировали всё сразу, двести десять тысяч рублей, почти всё, что я накопил за год.
Дневника я тогда не вёл, цен и дат тех двух дней не помню и выдумывать их не буду.
Правила, которые я написал после второй ликвидации
Это правила для меня, на чужие счета они не рассчитаны. Написал их на листке и приклеил к монитору.
- Сначала стоп, потом размер позиции. Нахожу уровень, где идея неверна, считаю расстояние до него в процентах и беру такой размер, чтобы стоп стоил не больше 1–2 % депозита. Плечо получается следствием, обычно ×2–×3.
- Цена ликвидации должна лежать далеко за стопом. Если ликвидация ближе стопа, значит, стопа у меня нет.
- Только изолированная маржа: одна позиция не должна съесть весь счёт.
- В убыточную позицию залог не добавляю и позицию не усредняю.
- Плечо выше ×5 не использую вообще.
- На счёте лежат только деньги, потеря которых не сорвёт платёж за квартиру.
Комментарии
Чтобы участвовать в обсуждении, или .