
Налог на криптовалюту и налог с брокерского счёта считают по одной короткой шкале: 13 % с налоговой базы до 2,4 млн рублей за год и 15 % с суммы выше (п. 1.1 ст. 224 НК). Пятиступенчатая шкала 13–22 %, про которую много пишут, на эти доходы не распространяется: она для зарплаты и прочих доходов основной базы. По акциям, облигациям и фьючерсам налог считает и удерживает брокер как налоговый агент. С криптовалютой иначе: налоговых агентов для неё в кодексе я не нашла, поэтому налог считает и платит сам владелец, декларация 3-НДФЛ — до 30 апреля, оплата — до 15 июля. Суммы в примерах условные. Ставки и сроки я взяла из Налогового кодекса в действующей редакции и из разъяснений ФНС.
С 2025 года шкала поменялась, а в старых текстах про налоги трейдера до сих пор встречаются ставки, которых уже нет. Я бывший бухгалтер, привычка считать налоги осталась, поэтому села за таблицу и пересчитала всё сама, в том числе для криптовалюты, которую «просто продали».
Две шкалы вместо одной
Статья 224 НК содержит несколько шкал. Основная (п. 1): 13 % до 2,4 млн рублей, 15 % до 5 млн, 18 % до 20 млн, 20 % до 50 млн, 22 % выше. Она для зарплаты и прочих доходов. Доходы от ценных бумаг и фьючерсов, дивиденды, проценты по вкладам, продажа имущества и операции с цифровой валютой выделены в отдельные базы (п. 6 ст. 210), и для них шкала короче: 13 % при сумме баз до 2,4 млн, а дальше 312 тысяч рублей плюс 15 % с суммы выше.
Базы считают каждую отдельно, а порог применяют к их сумме. Пример: сумма баз за год 3 100 000 рублей, налог 312 000 + 15 % × 700 000 = 417 000 рублей, то есть 13,45 % от суммы.
Налог с брокерского счёта: что делает брокер
По акциям, облигациям и фьючерсам брокер — налоговый агент (ст. 226.1). Он считает финансовый результат по итогам года, по стоимости первых купленных бумаг (ФИФО), и удерживает налог с рублей на вашем счёте. Если вы выводите деньги до конца года, налог считают на дату вывода: когда налог нарастающим итогом больше суммы вывода, берут налог с этой суммы. После окончания года у брокера есть месяц, чтобы удержать налог из рублей на счёте. Удержать не из чего — до 25 февраля он сообщает в ФНС, налог приходит по уведомлению, платить надо до 1 декабря. Остаток рублей на счёте в январе определяет, придёт ли это уведомление.
Условный расклад за 2026 год
Беру условные сделки и ставлю их на настоящий график SBER, чтобы цифры были живыми. Комиссия брокера условная, 0,05 % с каждой сделки. Фьючерс на доллар считаю по споту, без комиссий.
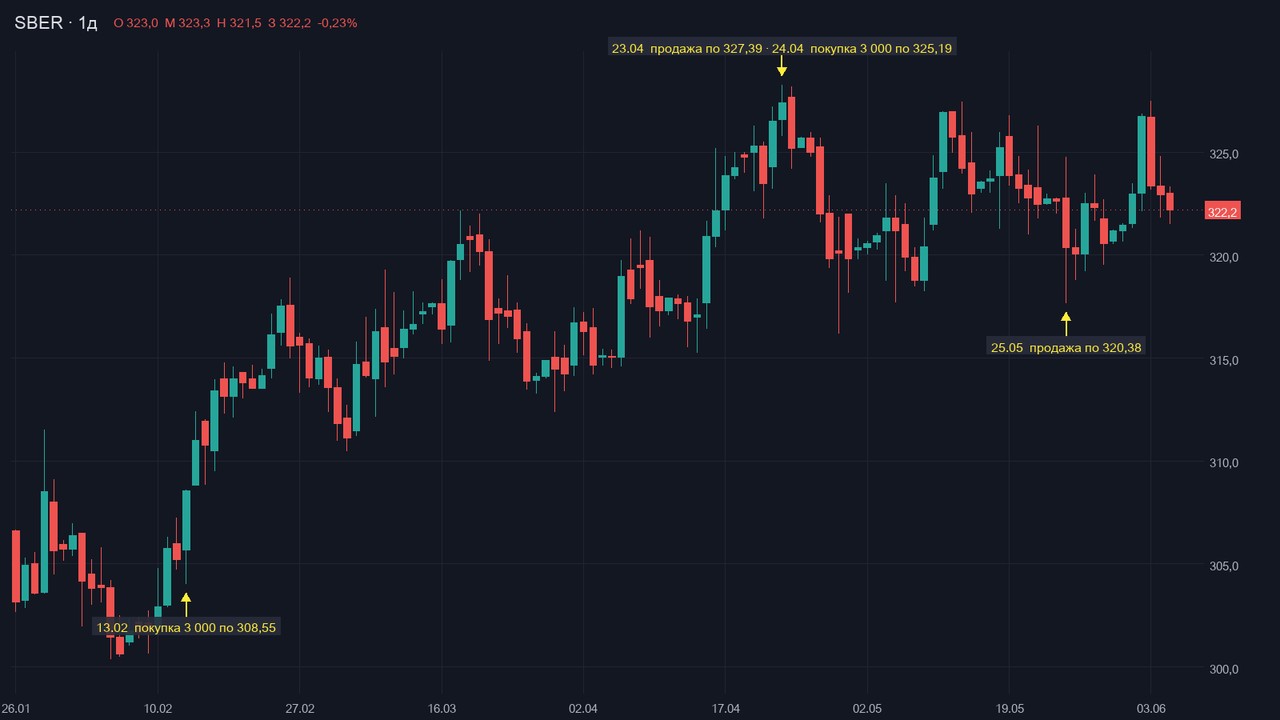
| Операция | Условия | Результат, ₽ | Налог, ₽ |
|---|---|---|---|
| Акции, сделка 1 | куплено 3 000 по 308,55, продано по 327,39 | +56 520 | входит в «Итого» |
| Акции, сделка 2 | куплено 3 000 по 325,19, продано по 320,38 | −14 430 | входит в «Итого» |
| Комиссии | четыре сделки по 0,05 % | −1 922 | входит в «Итого» |
| Итого по акциям | сальдо трёх строк | +40 168 | 5 222, удержит брокер |
| Фьючерс Si | шорт 2 контракта, доллар 70,70 → 79,26 | −17 125 | 0, убыток переносится |
| Цифровая валюта | куплено на 300 000 плюс 2 400 комиссии, продано за 520 000 | +217 600 | 28 288, платит сам владелец |
Сумма баз — 40 168 плюс 217 600, то есть 257 768 рублей. До порога в 2,4 млн далеко, ставка 13 %. А вот убыток по фьючерсу в 17 125 рублей с акциями не зачёлся. В целом по брокерскому счёту выходит плюс 23 043 рубля, и налог с них был бы 2 996 рублей. Брокер удержит 5 222. Разница 2 226 рублей — это 13 % от того самого убытка.
Почему убыток по фьючерсу на доллар не уменьшил налог с акций
Пункт 15 статьи 214.1 раскладывает операции на группы. Убыток по ценным бумагам на организованном рынке, помимо зачёта внутри своей группы, уменьшает в том же году только прибыль по фьючерсам на ценные бумаги и индексы. Убыток по фьючерсам на валюту, нефть, золото уменьшает прибыль по биржевым производным, а прибыль по акциям не трогает. Остаток такого убытка переносится на десять следующих лет и уменьшает базу по производным (ст. 220.1). На языке учёта это раздельные корзины, и зачёт между ними ограничен.
Допустим, в 2027 году по фьючерсам будет прибыль 40 000 рублей. Убыток 17 125 уменьшит базу до 22 875, налог составит 2 974 рубля вместо 5 200. Убыток учитывается в декларации 3-НДФЛ за 2027 год, то есть подаваемой в 2028-м, а документы, которые его подтверждают, нужно хранить весь срок переноса (п. 16 ст. 214.1).
ЛДВ: три года и 3 миллиона за каждый
Льгота на долгосрочное владение (ст. 219.1): прибыль по ценным бумагам, которые вы непрерывно держите больше трёх лет, освобождается от налога в пределах 3 миллионов рублей, умноженных на число полных лет владения. Подходят бумаги российских организаций, госбумаги и паи фондов российских управляющих компаний, которые торгуются на организованном рынке. Пример: 1 000 акций куплены в июне 2022 года за 150 000 рублей и проданы в октябре 2026-го за 380 000. Прибыль 230 000, лимит за четыре полных года 12 млн, налог 0 вместо 29 900. На фьючерсы и цифровую валюту льгота не распространяется.
Налог на криптовалюту: как считают доход от цифровой валюты
Цифровая валюта выделена в кодексе отдельной базой: пп. 13 п. 6 ст. 210, налоговая база по доходам от приобретения, продажи и иного выбытия цифровой валюты. Это поправки закона от 29 ноября 2024 года № 418-ФЗ: по разъяснению ФНС, с 1 января 2025 года цифровая валюта признаётся имуществом, а доходы от неё облагаются налогом. Ставка та же, короткая шкала: 13 % и 15 % выше 2,4 млн вместе с остальными базами пункта 6. Налогового агента по цифровой валюте среди норм НК я не нашла ни в лице брокера, ни в лице обменника, поэтому исхожу из того, что считать и декларировать нужно самостоятельно.
Доход уменьшают на документально подтверждённые расходы на покупку (ст. 220). Имущественный вычет 250 тысяч рублей на цифровую валюту не распространяется, и освобождение при владении от трёх лет (п. 17.1 ст. 217) на неё тоже. Убыток по цифровой валюте акции не уменьшает: базы считаются раздельно, а перенос убытков (ст. 220.1) написан только для ценных бумаг и фьючерсов. Нормы про перенос убытка по криптовалюте я не нашла. Если расчёт шёл в иностранной валюте, сумму пересчитывают по курсу ЦБ на дату операции (п. 5 ст. 210). Хранить нужно договор, выписки с датами и суммами покупки и продажи, подтверждение комиссий.
Правовая рамка вокруг самой криптовалюты меняется. Закон № 282-ФЗ «О цифровых валютах и цифровых правах» действует с 1 сентября 2026 года, часть норм (ч. 3 ст. 1, ст. 21 и ч. 1 ст. 30) — с 1 июля 2027 года. По аннотации к закону, оплачивать цифровой валютой товары и услуги запрещено, с исключениями, а сделки с криптовалютой можно совершать только через лицензированных посредников. Что из этого повлияет на налоги, я не разбираю: нормы НК, на которые я опираюсь, введены раньше. Я не юрист, поэтому это пересказ статей кодекса.
Календарь налога за 2026 год
Для налога за 2026 год у меня получилась такая цепочка сроков.
- До конца января 2027 года — брокер удерживает налог по акциям, облигациям и фьючерсам.
- До 25 февраля — брокер сообщает в ФНС о том, что не смог удержать.
- До 30 апреля — декларация 3-НДФЛ, в том числе по криптовалюте.
- До 15 июля — оплата налога по декларации.
- До 1 декабря — оплата по уведомлению ФНС, если брокер не удержал сам.
В моей таблице к этому добавляются две строки: остаток рублей на счёте на конец года, чтобы у брокера было из чего удержать налог, и папка с документами по убыткам, которую хранят весь срок переноса, до десяти лет. Если сумма баз за год подойдёт к 2,4 млн рублей, пересчитываю с учётом 15 %.
Комментарии
Чтобы участвовать в обсуждении, или .