
Стоп-лосс — заявка, которая закрывает позицию, когда цена доходит до заранее выбранной отметки. Я ставлю её одновременно с входом, за зоной уровня: там, где идея сделки перестаёт работать. Размер позиции считаю от стопа: сначала расстояние до него, потом объём. Разбираю две мои сделки по биткоину, одну закрыл тейк, вторую стоп. Обе взяты из дневника задним числом, потому что на них видна разница между стопами. Это иллюстрации, статистики в них нет.
Что такое стоп-лосс и что он обещает
Стоп-цена — это триггер, цену исполнения она не обещает. В разъяснении для инвесторов американский регулятор SEC пишет прямо: когда достигнута стоп-цена, стоп-приказ становится рыночным, и цена исполнения может заметно отличаться от стоп-цены. Там же сказано, что стоп может сработать на краткосрочном внутридневном движении и дать цену заметно хуже цены закрытия дня. Стоп-лимит от этого защищает, но вместе с ним появляется риск, что заявка не исполнится вовсе.
На акциях главная причина таких историй — разрыв между сессиями. В субботу, 18 июля 2026 года, Сбер открылся на 247,30 при закрытии в пятницу 279,92: минус 11,65 %. Это дивидендная отсечка: дивиденд за 2025 год — 37,64 ₽ на акцию. Условный стоп-лимит на 270 с лимитом 270 в тот день не исполнился бы: цен между 279,92 и 247,30 просто не было. Рыночный стоп сработал бы около 247. Как стоп-заявка ведёт себя на дивидендном гэпе у конкретного брокера, я не проверял.
У биткоина гэпов между сессиями нет, торги идут круглосуточно, но свечи бывают быстрыми: 11 сентября одна 4-часовая свеча прошла от минимума до максимума на 5,1 %. Стоп внутри такой свечи исполнится там, где нашлась ликвидность.
Как поставить стоп-лосс: за зону, а не за ближайший максимум
Единицы те же: цены в USDT, пункт — 1 USDT, время московское, свечи — по ночь на 12 октября. Стоп стоит там, где сделка перестаёт быть верной. Если продаю от сопротивления, это место за дальней границей зоны плюс запас на округление. Фиксированный процент от цены и убыток «на 50 долларов» на уровни рынка не опираются.
Сделка А, пятница 2 октября. К утру у сопротивления 86 700–87 400 было два касания, 21 и 23 сентября, и дневной максимум 87 402, самый высокий с конца января. По моим правилам это кандидат, плюс сделка шла против дневного роста, поэтому риск взял половинный: обычно 1 % депозита, тут 0,5 %. В 07:00 цена за час поднялась с 85 500 до 86 900, и лимитка на продажу по 86 700 исполнилась. Стоп — 87 450: над самой высокой тенью, 87 401,9, плюс 48 пунктов. Тейк — 84 500, у ночных минимумов 2 октября (84 481 и 84 517). Риск 750 пунктов, прибыль 2 200, соотношение 1:2,9.
Дальше так. В 15:00 цена ещё раз заглянула в зону и дала тень до 87 256,3. С 17:00 пошла вниз, а в 21:00 дошла до тейка (минимум того часа — 83 875,3). Сделка заняла около 14 часов.
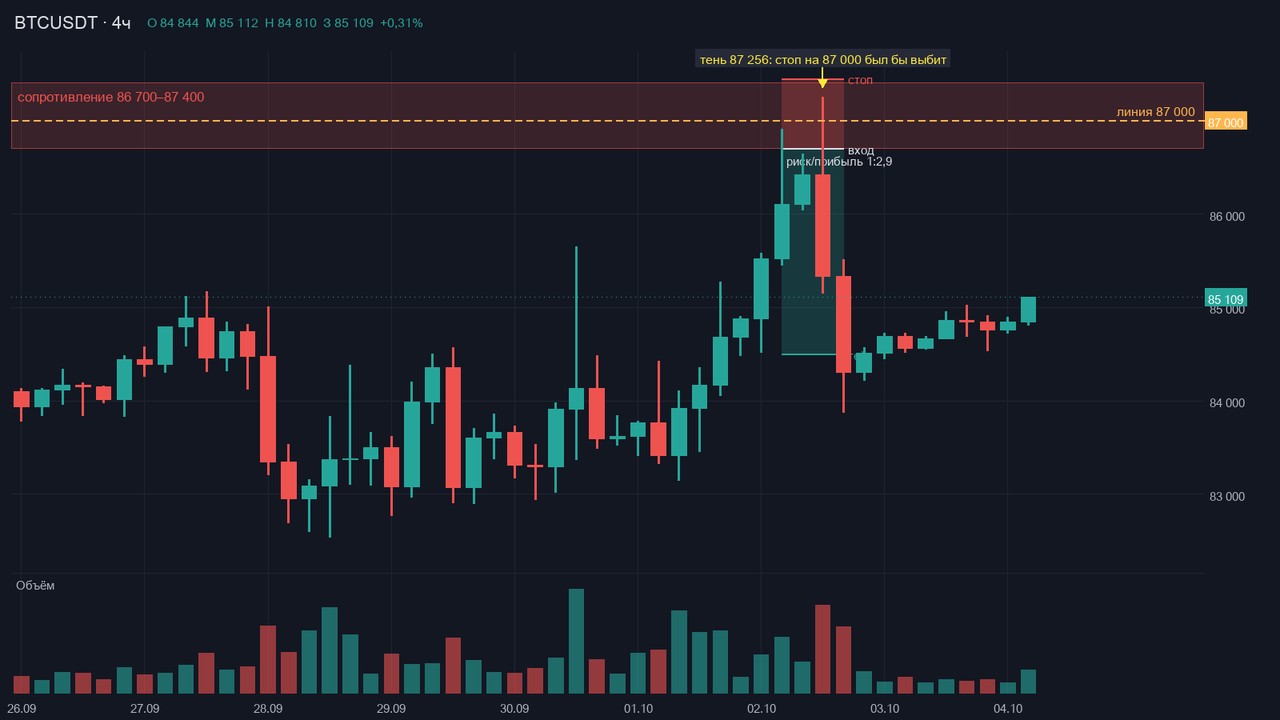
Тот же вход с другими стопами, пересчёт задним числом. «Линия» — круглая 87 000, возле которой многие рисуют сопротивление. ATR(14) 4-часового графика на закрытии свечи 03:00 того утра равен 886 пунктам, про него дальше.
| Стоп | Расстояние от входа | Риск/прибыль | Что вышло |
|---|---|---|---|
| 87 000, над «линией» | 300 пунктов, 0,34 ATR | 1:7,3 | выбит тенью 15:00 (87 256,3) |
| 87 143, 0,5 ATR | 443 пункта | 1:5,0 | выбит там же |
| 87 450, за зоной | 750 пунктов, 0,85 ATR | 1:2,9 | не задет, тейк в 21:00 |
| 87 586, 1 ATR | 886 пунктов | 1:2,5 | не задет, тейк в 21:00 |
Тугой стоп даёт самое красивое соотношение, 1:7,3, и его выбила та самая тень, после которой цена пошла вниз. Такие сделки у меня в дневнике были, и не одна. С тех пор расстояние до стопа меньше 0,7 ATR считаю шумом и такую сделку пропускаю.
Стоп-лосс по ATR
ATR (Average True Range, средний истинный диапазон) измеряет размах свечи с учётом разрывов между свечами. Истинный диапазон свечи — наибольшее из трёх чисел: максимум минус минимум; модуль разности максимума и прошлого закрытия; модуль разности минимума и прошлого закрытия. Для периода 14 первое значение — простое среднее, дальше сглаживание по Уайлдеру: (прошлый ATR × 13 + текущий диапазон) / 14. Направление ATR не показывает, только размах. На 4-часовом BTC в моих данных он с 2 сентября по 11 октября ходил от 556 пунктов (воскресенье 11 октября) до 1 137 (4 сентября).
Стоп по ATR работает как линейка: вход минус k × ATR для покупки, для продажи плюс. На 4-часовом беру k от 1 до 3. Чем больше k, тем реже выбивает и тем меньше объём при том же риске.
Сделка Б, вторник 15 сентября. Поддержка 76 000–77 000 к тому дню держала цену девять раз с 24 августа: минимумы разворотов от 76 000,0 до 76 993,6. По моим правилам это рабочий уровень, риск 1 %. Лимитка на покупку стояла на 76 900, у верхней части зоны, и исполнилась в 07:00. Стоп — 75 900, на сотню ниже зоны. Тейк — 79 400, под сентябрьскими максимумами 79 610–79 901. Риск 1 000 пунктов, прибыль 2 500, соотношение 1:2,5. ATR(14) на 4 часах был 778.
Цена пошла против меня. Свеча 15:00 дошла до 75 596,5 и выбила стоп. Свеча 19:00 дошла до 74 961,2, на 1 939 пунктов ниже входа, и закрылась на 76 179. 18 сентября в 15:00 максимум был уже 81 176,4.
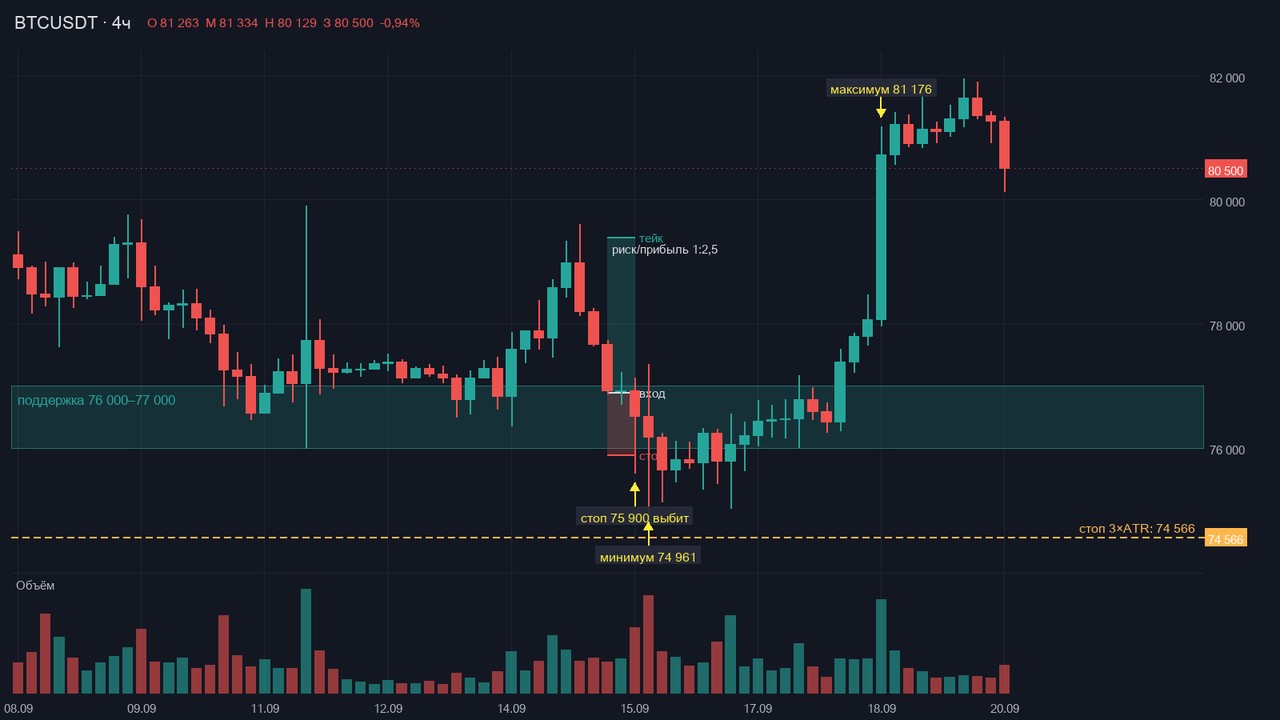
Тот же вход с другими стопами, тоже задним числом:
| Стоп | Расстояние от входа | Риск/прибыль | Что вышло |
|---|---|---|---|
| 75 900, под зоной | 1 000 пунктов, 1,3 ATR | 1:2,5 | выбит свечой 15:00 (минимум 75 596,5) |
| 75 344, 2 ATR | 1 556 пунктов | 1:1,6 | выбит свечой 19:00 (минимум 74 961,2) |
| 74 566, 3 ATR | 2 334 пункта | 1:1,1 | не задет, 79 400 достигнуты 18.09 |
Широкий стоп пережил дно, но заплатил соотношением: 1:1,1 при том же тейке. Где окажется дно, в тот день я знать не мог, на графике оно видно только задним числом. Мой стоп сработал как положено, убыток составил 1 % депозита.
Размер позиции от стопа: риск в процентах от депозита
Чаще всего путают «стоп в процентах» и «риск в процентах». Стоп в процентах — расстояние от цены до стопа. Риск в процентах — доля депозита, которую я теряю, если стоп сработает. Объём получается из них обоих: объём = риск в деньгах / расстояние до стопа.
Возьму депозит 10 000 USDT и риск 0,5 %, то есть 50 USDT. Для сделки А со стопом в 300 пунктов получилось бы 0,167 BTC, это 14 450 USDT, 145 % депозита, без плеча такую позицию не открыть. Стоп в 750 пунктов: 0,067 BTC, 5 780 USDT, 58 %. Стоп в 886 пунктов: 0,056 BTC, 4 891 USDT, 49 %. Риск везде 50 USDT. При узком стопе убыток остаётся прежним, растёт только объём.
Сделка А принесла 0,0667 BTC × 2 200 пунктов = 146,7 USDT, это 1,47 % депозита до комиссий. Сделка Б при риске 1 % стоила минус 100 USDT. Вместе плюс 46,7 USDT.
Какая доля сделок должна быть прибыльной, чтобы выйти в ноль до комиссий, зависит от соотношения риска к прибыли и считается как 1 / (1 + соотношение):
- 1:1 — 50 % прибыльных сделок;
- 1:1,5 — 40 %;
- 1:2 — 33 %;
- 1:3 — 25 %.
Комиссии и проскальзывание съедают часть, поэтому сделки хуже 1:2 я не открываю.
Почему я не отодвигаю стоп
После сделки Б захотелось в следующий раз поставить стоп пошире или убрать вовсе. Минимум 74 961 оказался на 1 939 пунктов ниже моего входа, а 18 сентября цена поднялась до 81 176. Отодвинь я стоп в тот вечер, сделка вышла бы в плюс, и память записала бы: «отодвигать полезно». Сделок, где цена после отодвинутого стопа так и не вернулась, память не хранит.
В покере я видел, как люди доплачивают «чтобы отыграться», и каждая доплата по отдельности выглядела разумной. SEC в том же разъяснении предупреждает, что стоп может сработать на краткосрочном движении. С этим ничего не поделать, это плата за ограниченный убыток. Мои правила:
- Стоп выставляю вместе с входом отдельной заявкой, «в уме» не держу.
- Стоп за зоной, внутри неё не ставлю. Если до него меньше 0,7 ATR, сделку пропускаю.
- Объём считаю от стопа: риск 1 % депозита, на кандидата (два касания) и против дневного тренда 0,5 %.
- Стоп двигаю только в сторону прибыли.
- Соотношение риска к прибыли хуже 1:2 — сделки нет.
Комментарии
Чтобы участвовать в обсуждении, или .